Mientras las entidades financieras incrementan su rentabilidad, los consumidores españoles reciben una baja remuneración por sus ahorros y los hipotecados afrontan nuevas subidas del euríbor. ADICAE Murcia reclama que los buenos resultados bancarios también se traduzcan en beneficios reales para sus clientes.
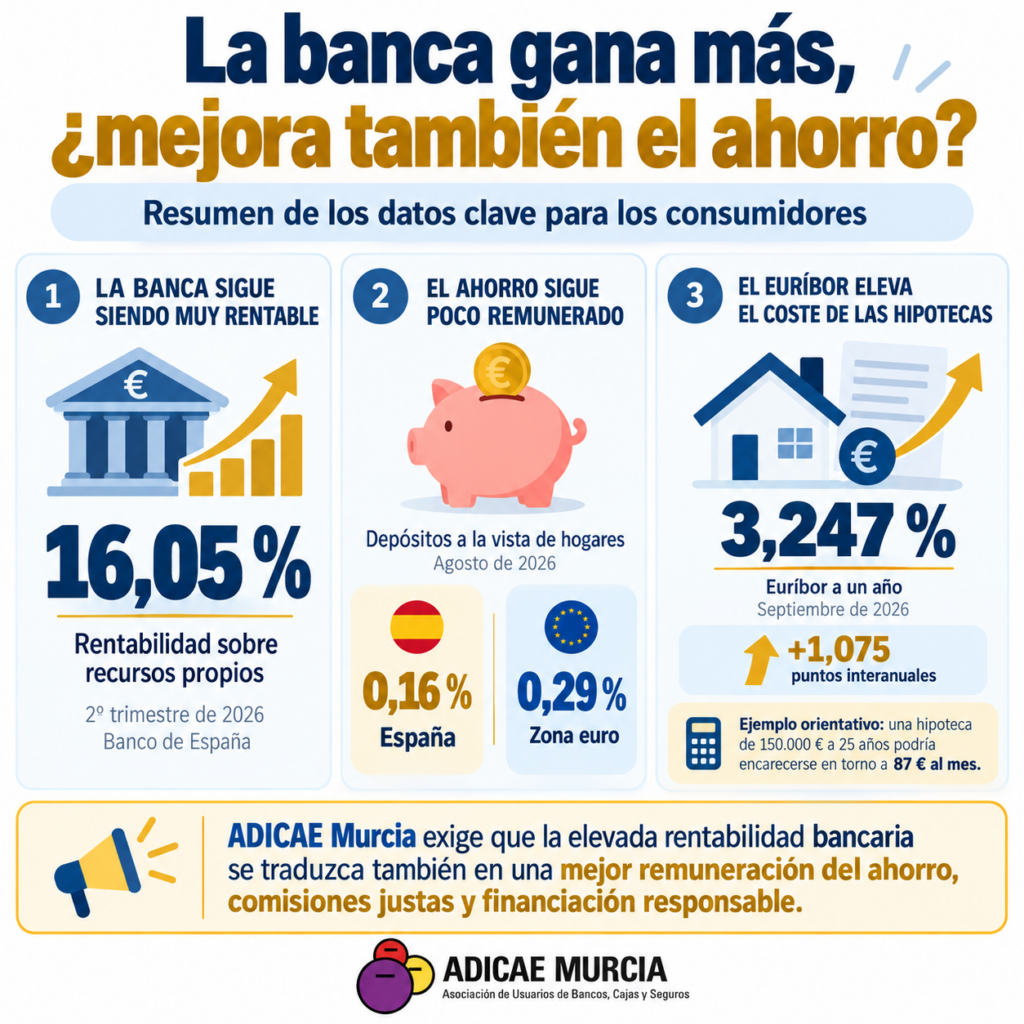
La banca española continúa mostrando una elevada rentabilidad. Según los datos publicados por el Banco de España el pasado 5 de octubre, la rentabilidad anualizada sobre recursos propios de las entidades de crédito alcanzó el 16,05 % en el segundo trimestre de 2026, frente al 14,50 % del mismo periodo de 2025.
Este indicador mide la rentabilidad que obtienen las entidades sobre sus recursos propios y se sitúa casi nueve puntos porcentuales por encima de la media del periodo anterior a la pandemia (2015-2019), reflejando la fortaleza del sector financiero.
Sin embargo, desde la perspectiva de los consumidores surge una cuestión fundamental: ¿se está trasladando esta mejora a una remuneración más justa del ahorro, menores comisiones y mejores condiciones de financiación?
Las cuentas bancarias en España siguen peor remuneradas que la media de la zona euro
La elevada rentabilidad bancaria contrasta con la escasa remuneración que reciben muchos consumidores por el dinero que mantienen depositado en sus cuentas.
Según los últimos datos oficiales, en agosto de 2026 los depósitos a la vista de los hogares se remuneraban de media al 0,16 % en España, frente al 0,29 % de la zona euro, de acuerdo con las estadísticas del Banco de España y del Banco Central Europeo.
Aunque la remuneración media europea también resulta reducida, esta diferencia evidencia el margen de mejora existente en España. Además, cuando los intereses recibidos por los ahorros no compensan la subida de los precios, las familias pierden poder adquisitivo.
Para ADICAE Murcia, esta situación pone de manifiesto la necesidad de que la fortaleza del sector bancario se traduzca también en una remuneración más competitiva del dinero que los consumidores mantienen en sus cuentas y depósitos.
La asociación reclama mayor competencia entre entidades, productos de ahorro transparentes y rentabilidades más atractivas, sin empujar a los consumidores hacia inversiones de mayor riesgo para obtener mejores rendimientos.
El euríbor sube y aumenta la presión sobre las familias hipotecadas
Mientras la banca mantiene una elevada rentabilidad, los hogares con hipotecas variables afrontan un nuevo encarecimiento de su financiación.
Según el Banco de España, el euríbor a un año cerró septiembre de 2026 en el 3,247 %, frente al 2,954 % de agosto y 1,075 puntos por encima de hace un año.
Esta evolución puede traducirse en nuevas subidas de las cuotas para las familias cuyas hipotecas variables se revisen con esta referencia.
Por ejemplo, una hipoteca con 150.000 euros pendientes, 25 años de amortización y un diferencial del 1 % podría encarecerse alrededor de 87 euros mensuales, más de 1.000 euros al año, al comparar una revisión con el euríbor de septiembre de 2026 frente al del mismo mes de 2025, manteniendo constantes el capital y el plazo.
ADICAE Murcia advierte de la importancia de revisar las condiciones hipotecarias y comparar alternativas, valorando siempre el coste total de cualquier modificación y evitando refinanciaciones que puedan incrementar innecesariamente el endeudamiento.
ADICAE Murcia exige que los buenos resultados bancarios también beneficien a sus clientes
Para ADICAE Murcia, la elevada rentabilidad del sector financiero debe ir acompañada de mejoras reales para los consumidores, especialmente en la remuneración del ahorro, las comisiones y las condiciones de financiación.
La asociación reclama la eliminación de comisiones abusivas o injustificadas, mayor transparencia en la contratación y que los costes cobrados respondan a servicios efectivamente prestados, evitando además la imposición de productos adicionales innecesarios.
Asimismo, considera imprescindible que las entidades ofrezcan soluciones viables a los hipotecados que atraviesan dificultades económicas, sin que estas alternativas supongan prolongar injustificadamente sus deudas o encarecer sus préstamos.
Una remuneración más justa del ahorro, comisiones transparentes y proporcionadas y condiciones de financiación responsables son exigencias fundamentales para avanzar hacia una banca que no solo mejore sus resultados, sino que también responda a los intereses y derechos de los consumidores.