ADICAE Murcia advierte de que los bancos no pueden condicionar indiscriminadamente la concesión de una hipoteca a la contratación de seguros adicionales.
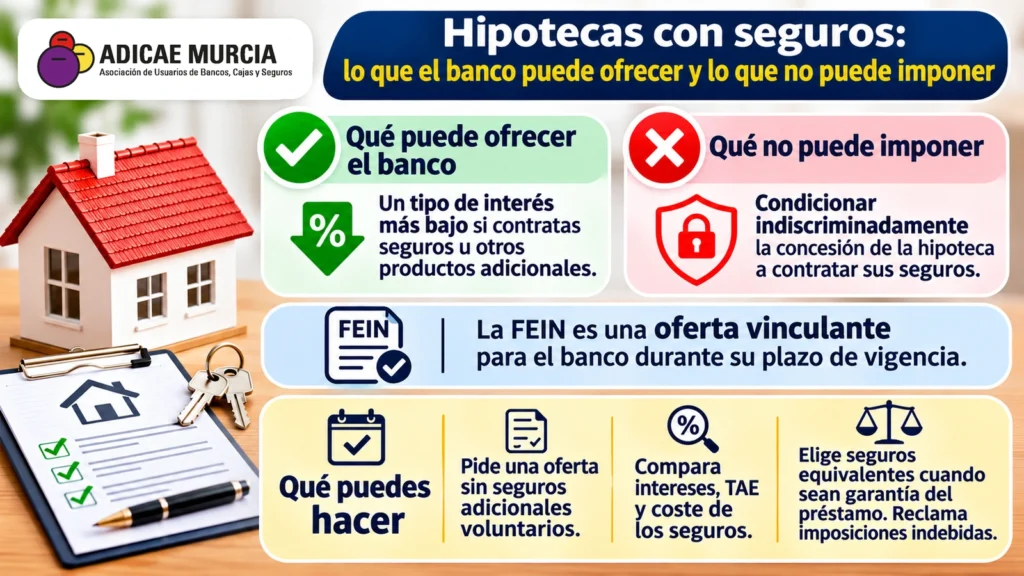
La Ley 5/2019 distingue entre dos prácticas que conviene conocer antes de contratar una hipoteca: la venta combinada, que está permitida, y la venta vinculada, que está prohibida como regla general, salvo determinadas excepciones legales.
El banco puede ofrecer una reducción del tipo de interés a cambio de contratar seguros u otros productos adicionales, pero debe facilitar también una oferta de financiación por separado, informando claramente de los costes y las diferencias entre ambas opciones, conforme al artículo 17.7 de la Ley 5/2019.
Lo que no puede hacer es condicionar indiscriminadamente la concesión del préstamo a contratar todos los productos que comercializa. Solo determinados seguros destinados a garantizar el préstamo pueden exigirse legalmente, respetando el derecho a presentar pólizas alternativas equivalentes.
La clave está en que el consumidor pueda conocer las alternativas y elegir sin imposiciones contrarias a la normativa.
¿Venta vinculada o venta combinada? Un ejemplo sencillo
Imaginemos que solicitas una hipoteca a tipo fijo y el banco te propone contratar un seguro de vida para conseguir un interés más bajo.
¿Qué puede hacer legalmente el banco? Ofrecerte una hipoteca con un interés del 3 % sin ese seguro adicional y otra al 2,5 % si lo contratas. Esto es una venta combinada permitida, siempre que puedas comparar ambas ofertas y conocer el coste real del seguro.
¿Qué no puede hacer? Obligarte a contratar el seguro de vida exclusivamente con su aseguradora cuando lo exige como garantía del préstamo, ya que debe aceptar pólizas alternativas equivalentes sin empeorar las condiciones hipotecarias.
Tampoco puede imponerte seguros adicionales ajenos a las garantías legalmente admitidas, como uno de decesos, como condición indispensable para obtener financiación. Esto podría constituir una venta vinculada prohibida, conforme al artículo 17 de la Ley 5/2019.
Recuerda que puedes rechazar los seguros adicionales voluntarios, aunque ello suponga perder la bonificación del interés. Y si el banco exige legalmente un seguro como garantía de la hipoteca, debe aceptar una póliza equivalente de otra aseguradora sin empeorar las condiciones por ese motivo.
¿Qué ocurre si el banco ya te ha entregado una oferta vinculante?
La Ficha Europea de Información Normalizada (FEIN) recoge las condiciones de la hipoteca y, conforme al artículo 14.1.a) de la Ley 5/2019, constituye una oferta vinculante para el banco durante el plazo pactado, que no puede ser inferior a diez días.
Firmar la recepción de la FEIN no significa aceptar la hipoteca ni todos los seguros propuestos. Además, la entidad debe respetar las condiciones legítimamente ofertadas durante su vigencia.
Si el banco amenaza con retirar la financiación porque el consumidor rechaza seguros que no pueden imponerse legalmente, existen motivos para reclamar y exigir una explicación por escrito.
Aunque la FEIN no garantiza por sí sola la concesión incondicional del préstamo, el banco no puede utilizar los seguros adicionales como mecanismo de presión ni incumplir sus obligaciones de transparencia.
El Tribunal Supremo también pone límites a los seguros hipotecarios impuestos. El Tribunal Supremo, en su sentencia 913/2026, de 11 de junio, declaró abusiva una cláusula que imponía al consumidor un seguro de amortización hipotecaria con una aseguradora del mismo grupo bancario, mediante una prima única financiada y sin ofrecer alternativas reales de contratación.
Esta resolución refuerza la importancia de la transparencia y la libertad de elección, cuestionando las prácticas que imponen seguros en condiciones perjudiciales e impiden conocer el coste real de la hipoteca.
¿Qué hacer si tu banco te impone seguros para concederte una hipoteca?
Desde ADICAE Murcia recomendamos no aceptar imposiciones sin conocer antes tus derechos y el coste real de los seguros.
- Exige una oferta sin seguros adicionales voluntarios. Solicita las condiciones de la hipoteca con y sin productos voluntarios y compara el interés, la TAE y el coste total de ambas opciones.
- Revisa la FEIN y los seguros propuestos. Comprueba las condiciones de la oferta vinculante, su vigencia y el coste de cada seguro. Recuerda que puedes contratar con otra aseguradora pólizas equivalentes cuando el banco las exige como garantía del préstamo.
- Reclama si el banco impone condiciones indebidas. Presenta una reclamación por escrito ante su Servicio de Atención al Cliente, exigiendo el cumplimiento de la Ley 5/2019 y el respeto a la oferta vinculante. Antes de firmar, también puedes consultar gratuitamente tus dudas con el notario elegido.
- Acude al Banco de España si no obtienes una solución. Si la entidad rechaza tu reclamación o no responde en el plazo de un mes, puedes acudir a este organismo. Sus informes no son vinculantes, pero permiten valorar posibles incumplimientos de transparencia y buenas prácticas bancarias.
Si la oferta vinculante está próxima a caducar, reclama cuanto antes y deja constancia de que deseas continuar con la hipoteca, pero sin aceptar condiciones contrarias a tus derechos.
ADICAE Murcia exige transparencia y libertad de elección frente a las imposiciones de la banca
Desde ADICAE Murcia denunciamos que la necesidad de acceder a una vivienda no puede utilizarse para imponer seguros y productos que el consumidor no necesita. No basta con entregar documentación hipotecaria: los bancos deben ofrecer información clara, alternativas reales y respetar las condiciones de sus ofertas vinculantes.
Exigimos que las entidades financieras antepongan los derechos de los consumidores a sus intereses comerciales y que se refuerce la supervisión para evitar estas prácticas, especialmente perjudiciales para quienes acceden por primera vez a una hipoteca.
Una hipoteca debe servir para financiar una vivienda, no para obligar a contratar seguros innecesarios. Desde ADICAE Murcia animamos a los consumidores a informarse, comparar ofertas y reclamar ante cualquier imposición abusiva.