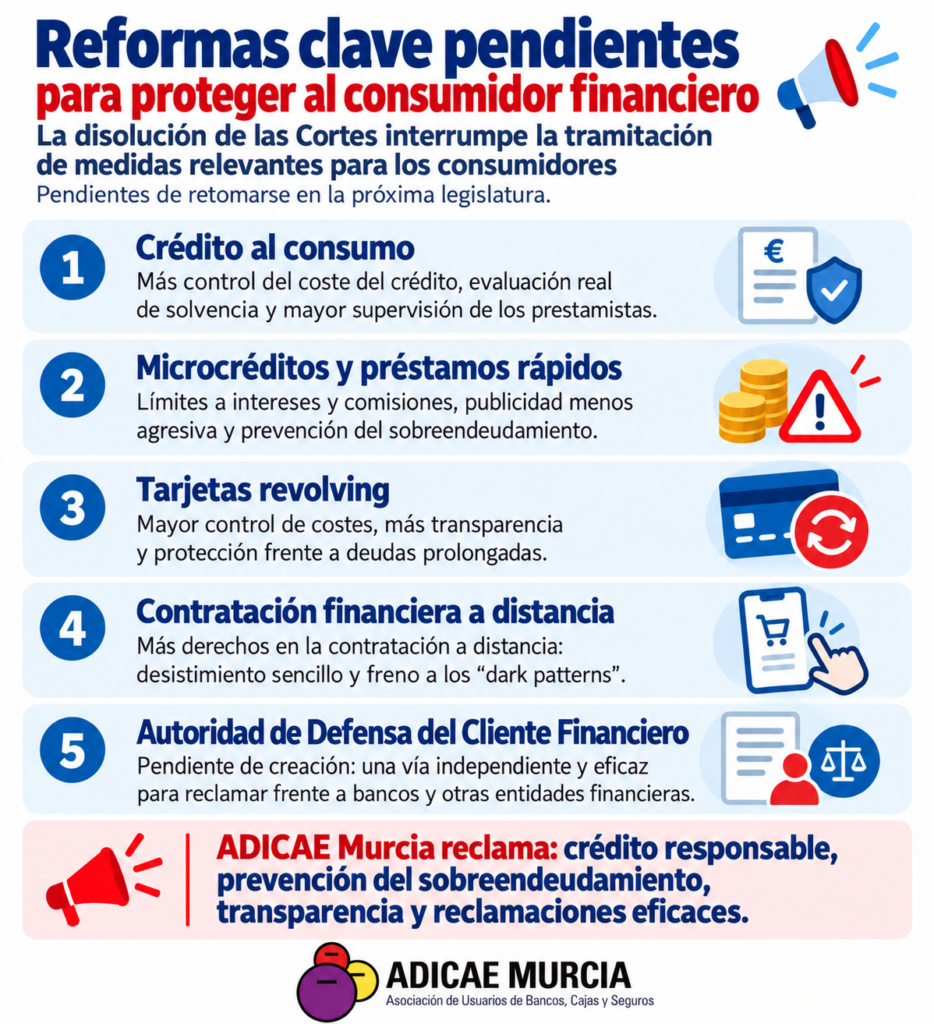
La disolución de las Cortes pone fin a la legislatura con importantes reformas de protección financiera todavía sin culminar. La regulación del crédito al consumo, los microcréditos y las tarjetas revolving, junto a la Autoridad de Defensa del Cliente Financiero, forman parte de una agenda que ADICAE Murcia considera necesario recuperar para reforzar la protección frente al sobreendeudamiento y los abusos financieros.
El adelanto de las elecciones generales al 29 de noviembre de 2026 no solo modifica el calendario político. La disolución del Congreso y del Senado, publicada este 6 de octubre en el BOE, deja también sin culminar distintas iniciativas que afectan directamente a los derechos económicos de los consumidores.
Una de las más relevantes es la reforma de los contratos de crédito al consumo, que afecta a productos tan cotidianos como los préstamos personales, los microcréditos, las tarjetas revolving o los préstamos rápidos contratados por Internet.
El texto todavía era un anteproyecto de ley y no había llegado al Congreso. De hecho, la CNMC emitió su informe sobre el mismo el pasado 14 de septiembre. Por tanto, más que hablar de una ley que decae, el final de la legislatura supone que la reforma no llegará a convertirse en ley en este ciclo político y tendrá que ser recuperada o replanteada posteriormente si se quiere culminar su aprobación.
Crédito rápido: facilidad para contratar no puede significar facilidad para endeudarse
La reforma resulta especialmente importante por la evolución de este mercado. El crédito al consumo alcanzaba los 114.000 millones de euros en noviembre de 2025, alrededor del 15 % del crédito total de los hogares. Los microcréditos o créditos de alto coste representan aproximadamente el 0,5 % del saldo, pero concentran el 9 % de las operaciones, según los datos expuestos por el Gobierno al presentar el anteproyecto.
El texto planteaba, entre otras medidas, límites al coste del crédito, mayor supervisión de los prestamistas, controles reforzados de solvencia y nuevas exigencias de transparencia.
Para los préstamos de alto coste se proponía limitar el interés mensual al 4 %, establecer un máximo para la comisión de apertura, introducir un periodo mínimo de devolución y evitar que su publicidad destacase únicamente la rapidez o facilidad con la que se consigue el dinero. También se planteaba que los prestamistas de crédito al consumo estuvieran registrados y supervisados por el Banco de España.
Para ADICAE Murcia, estas medidas apuntan en una dirección necesaria, pero la protección del consumidor no puede reducirse únicamente a establecer un porcentaje máximo.
Un verdadero modelo de crédito responsable exige comprobar de forma efectiva la capacidad de devolución del cliente, ofrecer información comprensible antes de contratar y evitar que una persona tenga que recurrir a nuevos préstamos para poder afrontar deudas anteriores.
La facilidad para conseguir financiación nunca debería sustituir a una evaluación responsable de sus consecuencias sobre la economía familiar.
En Murcia, el riesgo para los hogares merece especial atención
Esta protección adquiere especial relevancia en la Región de Murcia. Según la Encuesta de Condiciones de Vida del INE, recogida por el Centro Regional de Estadística de Murcia (CREM), en 2025 el 12,7 % de los hogares murcianos declaraba llegar a fin de mes con mucha dificultad, frente al 8,2 % del conjunto de España. Otro 15,2 % afirmaba hacerlo “con dificultad”.
Estos datos no significan que esos hogares recurran necesariamente al crédito, pero muestran la existencia de economías familiares con márgenes muy ajustados. En ese contexto, un crédito rápido o de alto coste puede dejar de ser una solución puntual para convertirse en un factor que agrave una situación económica ya vulnerable.
Por ello, ADICAE Murcia considera esencial avanzar no solo en limitar costes, sino también en prevenir el sobreendeudamiento antes de que aparezca.
Revolving y contratación digital: derechos para un mercado que ha cambiado
La reforma también incidía sobre las tarjetas revolving, productos que han generado numerosos conflictos por sus elevados costes y por sistemas de amortización capaces de prolongar durante años el pago de la deuda.
Además, incorporaba nuevas reglas para la contratación de servicios financieros a distancia. Entre ellas se encontraba una función que facilitase ejercer el derecho de desistimiento directamente desde la interfaz digital y medidas frente a los denominados dark patterns, diseños de páginas web o aplicaciones capaces de condicionar las decisiones del usuario.
La contratación financiera ha cambiado profundamente: hoy es posible solicitar dinero desde un teléfono móvil en pocos minutos.
Pero contratar más rápido no puede significar estar menos protegido. La innovación financiera debe venir acompañada de información clara, tiempo suficiente para tomar decisiones y mecanismos que impidan utilizar técnicas comerciales diseñadas para precipitar la contratación.
La Autoridad de Defensa del Cliente Financiero vuelve a quedar pendiente
El cierre de la legislatura también afecta a otra reivindicación importante para ADICAE: la creación de la Autoridad Administrativa Independiente de Defensa del Cliente Financiero.
El Gobierno había anunciado en julio que su tramitación se retomaría en septiembre. El organismo está concebido para resolver gratuitamente reclamaciones de consumidores frente a bancos, aseguradoras y otras entidades financieras, evitando que acudir directamente a los tribunales sea la única alternativa cuando una reclamación no obtiene respuesta satisfactoria.
ADICAE viene reclamando que esta Autoridad cuente con independencia real, medios suficientes y resoluciones eficaces y vinculantes, para que reclamar ante un abuso financiero sea una opción accesible para cualquier consumidor.
Cambia la legislatura, pero no los problemas de los consumidores
Los microcréditos seguirán comercializándose. Las tarjetas revolving continuarán existiendo. La contratación financiera será cada vez más digital y muchas familias seguirán recurriendo al crédito para afrontar gastos.
Por eso, para ADICAE Murcia, la protección del consumidor financiero no debería quedar permanentemente sometida a los cambios del calendario político.
La próxima legislatura tendrá que afrontar una agenda todavía pendiente y aprovechar el trabajo realizado para avanzar hacia una regulación más ambiciosa: crédito responsable, prevención efectiva del sobreendeudamiento, transparencia en la comercialización digital y mecanismos de reclamación capaces de ofrecer respuestas reales a los consumidores.
Porque las reformas pueden retrasarse. Los problemas de los consumidores, no.